
DS증권, 현대로템 목표가↓…"환율 등 영향에 실적전망 하향"
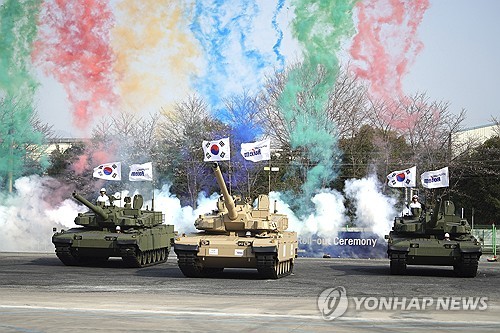
(서울=연합뉴스) 황철환 기자 = DS투자증권은 현대로템[064350]에 대한 목표주가를 23만6천원에서 22만6천원으로 하향 조정했다고 6일 밝혔다. 투자의견은 '매수'를 유지했다.
강태호 연구원은 "달러/원 환율 하락을 반영하고 페루 예상 계약시점을 올해 4분기에서 내년 1분기로 조정하면서 2027년 실적 전망치를 하향 조정한 결과"라고 설명했다.
현대로템은 작년 페루 육군과 전차·장갑차 공급 총괄합의를 체결하고 본계약을 위한 협상을 진행 중이다.
강 연구원은 "페루 K2 전차·K808 장갑차 수출은 성사 여부보다는 시점의 문제"라면서 "게이코 후지모리 페루 대통령의 방한이 12월로 조율되고 있어 해당 회담에서 구체적인 협상이 이뤄질 가능성이 크다"고 말했다.
그러면서 "현재 총괄합의서에 명시된 물량(K2 54대, K808 141대) 외에 추가 계약(2040년까지 K2 150대, 2034년까지 K808 280대)과 정비(MRO) 협력을 함께 체결하는 방안이 추진 중인 것으로 파악된다"고 전했다.
그는 "동사 주가는 AD&RH(항공우주·방산·로봇·수소) 부문의 신규 수주 지연에 따른 장기성장 둔화 우려로 부진이 이어지고 있으나 페루 수주만으로도 2027년 영업이익 성장률이 26.3%로 추정된다"며 "이라크, 루마니아 수주 가시성이 높아지면 저평가가 빠르게 해소될 것"이라고 강조했다.
한편, 현대로템의 2026년 3분기 매출액과 영업이익은 전년 동기 대비 7.1%와 4.0% 증가한 1조7천300억원과 2천666억원으로 시장평균전망치(매출액 1조8천억원, 영업이익 2천841억원)를 소폭 밑돌 것으로 전망됐다.
강 연구원은 "원인은 달러/원 환율 하락과 수익성이 상대적으로 낮은 내수 물량의 생산 본격화"라고 말했다.
다만 "폴란드 K2 전차 2차 실행계약(EC2) 프로젝트는 리스크 요인이 해소되면서 충당금 일부가 환입되고 1차 계약 때처럼 이익률이 상향 조정될 것으로 예상되는 만큼 부정적 환율효과가 일부 상쇄될 전망"이라고 덧붙였다.
현대로템의 현 주가는 전 거래일 종가 기준 11만6천500원이다.
hwangch@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스