
기준금리 인상 충격이 취약가계와 중소기업에서 상대적으로 더 빨리 나타날 수 있다는 한국은행 분석이 나왔다.
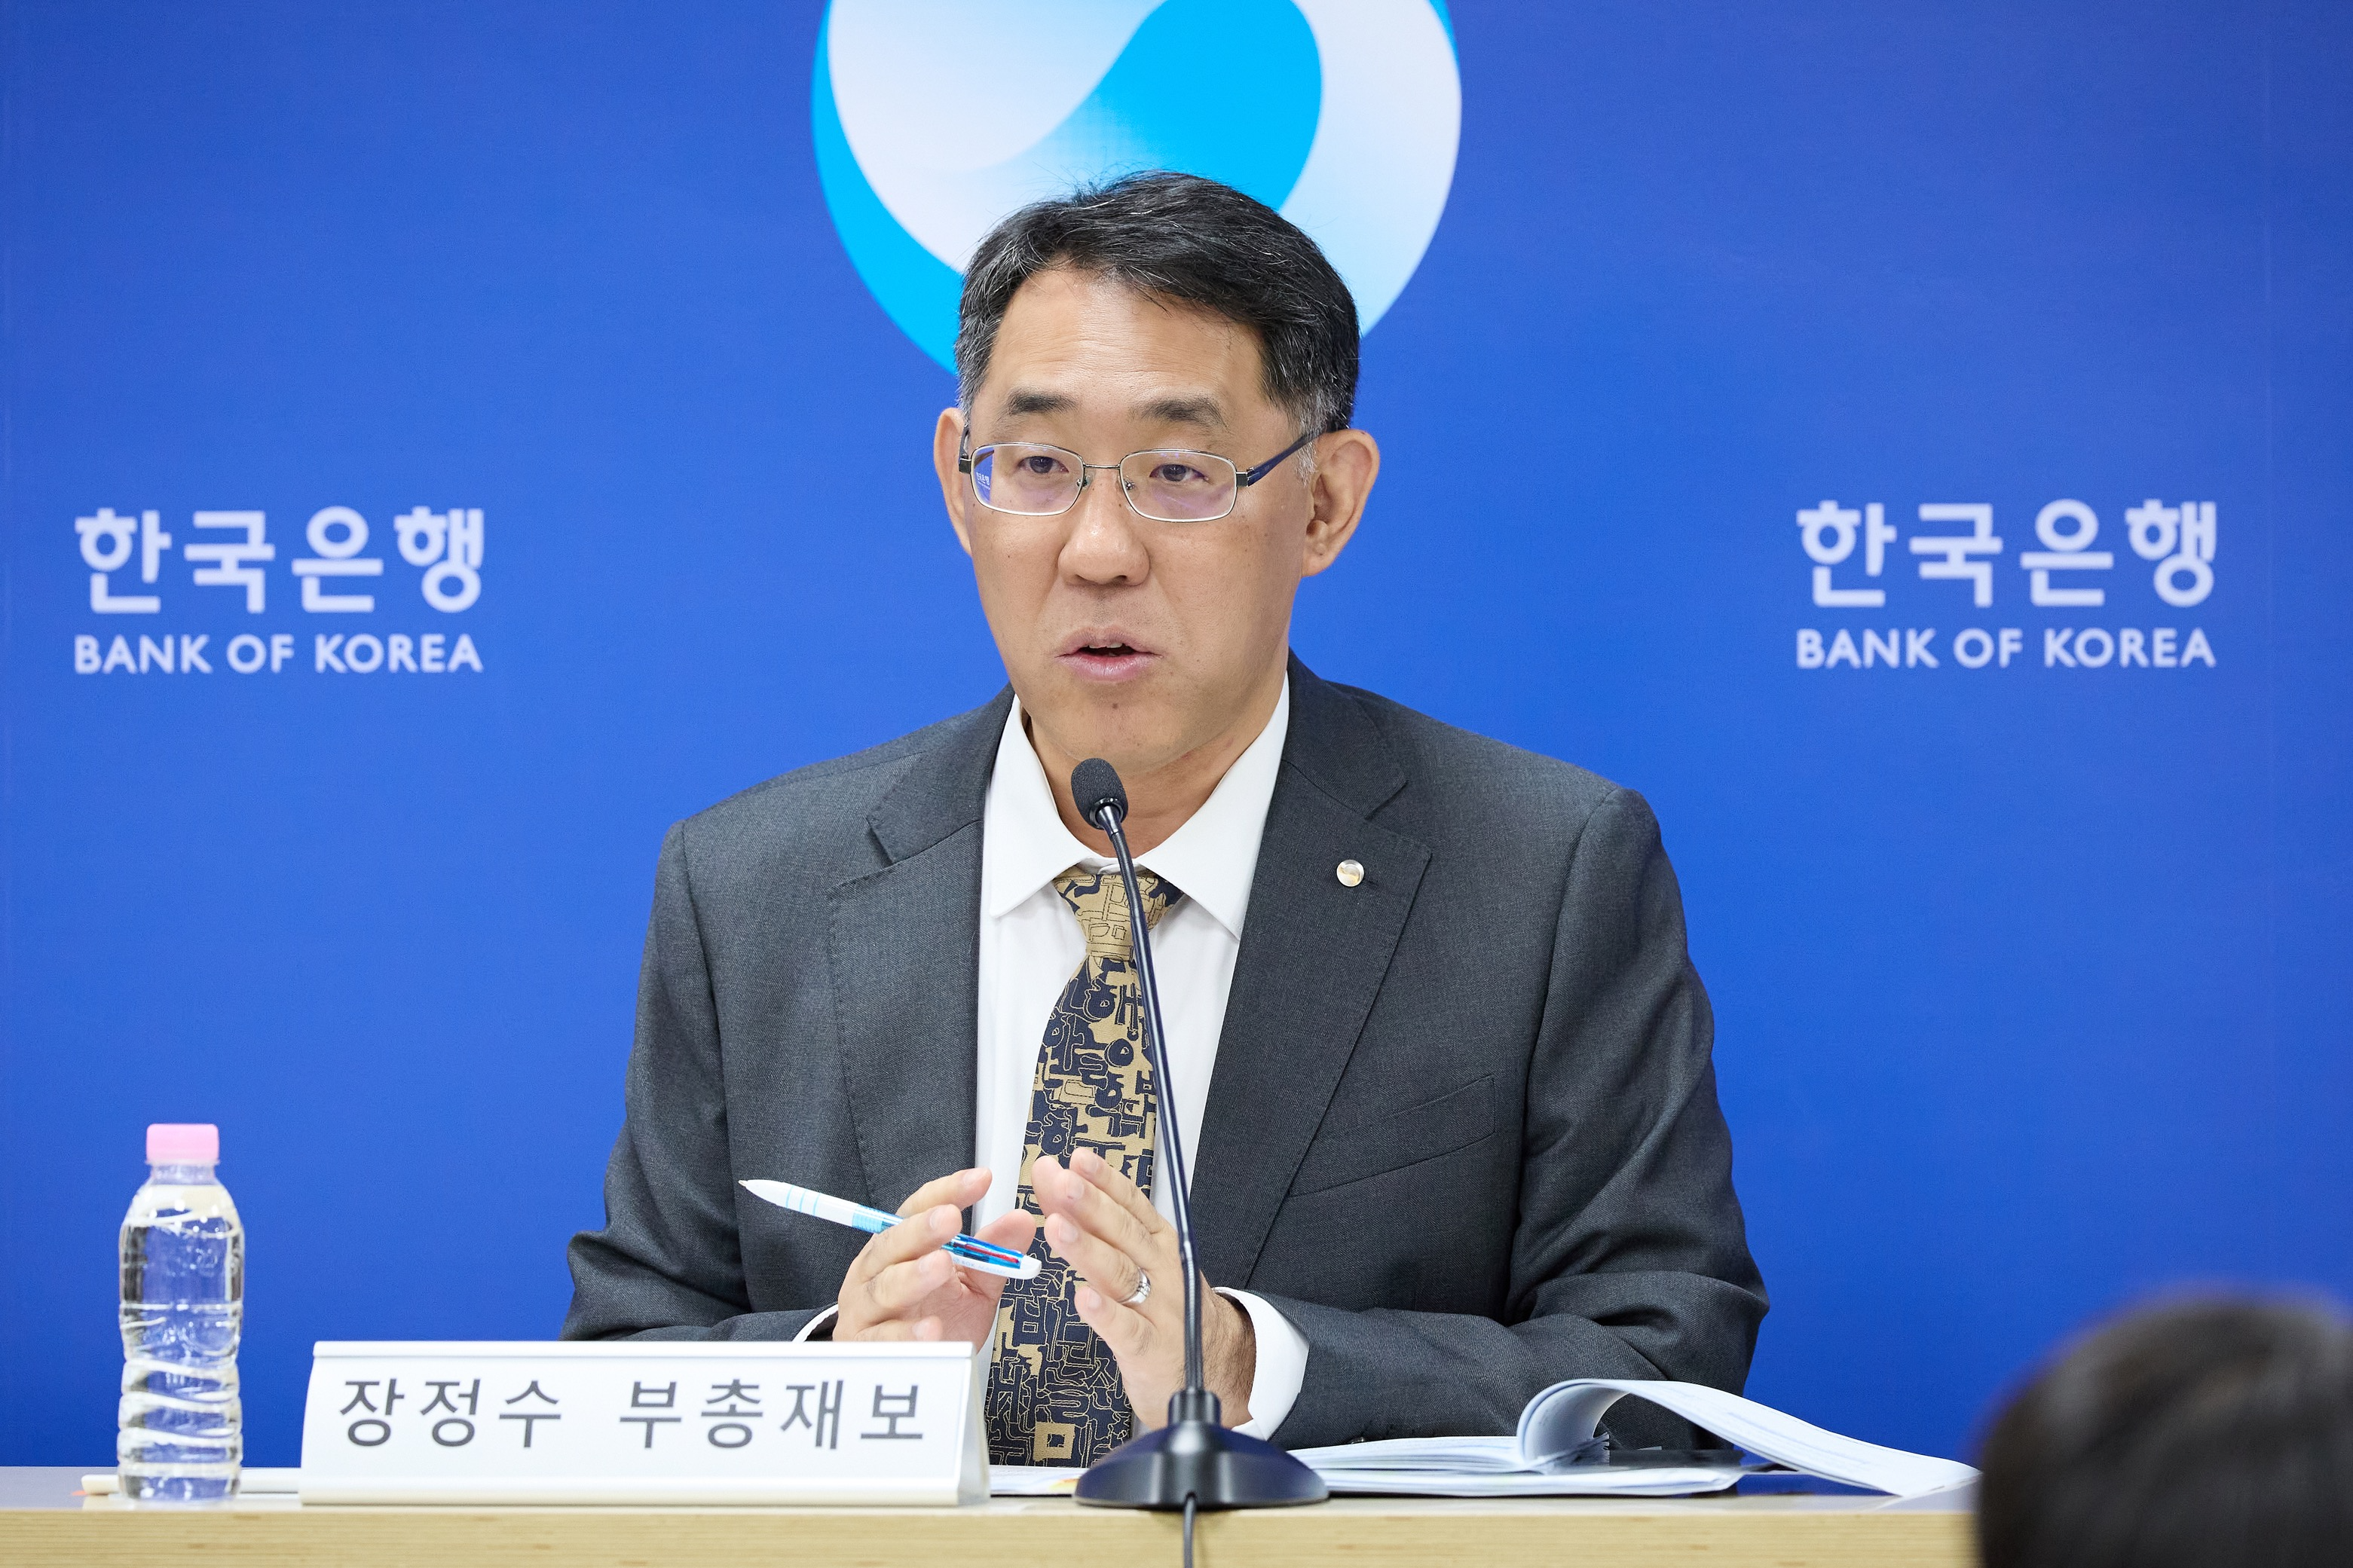
22일 한국은행이 발표한 '9월 금융안정보고서'에 따르면, 기준금리 인상 이후 은행 연체율은 가계와 기업에서 약 15개월 뒤 가장 크게 반응하는 반면 가계 취약차주와 중소기업 대출에서는 약 9개월 전후 가장 크게 반응하는 것으로 추정됐다.
한은은 올해 7월과 8월 두 차례 기준금리를 각각 0.25%포인트 인상했다.
금리 인상은 가계와 기업의 이자 부담과 금융기관의 신용손실 위험을 높이는 반면, 자산가격 상승세를 억제해 금융취약성을 낮추는 효과도 있다.
한은은 우선 가계 전반의 금리 상승 대응 여력은 과거 인상기보다 나아진 것으로 평가했다.
부채비율이 개선된 데다 가계대출 관리와 장기·고정금리 대출 확대 영향으로 소득 대비 원리금 상환액 비율(DSR)이 낮아진 영향이다.
변동금리 대출 비중은 2021년 7월 말 68.4%에서 올해 6월 말 56.1%로 떨어졌다.
다만 취약차주는 사정이 다르다.
기업대출 연체율과 변동금리 대출 비중이 과거 인상기보다 높은 가운데, 이자보상배율이 3년 연속 1을 밑도는 한계기업 비중은 지난해말 기준 19.1%까지 상승했다.
5곳 중 1곳은 3년 연속 벌어들이는 돈으로 이자를 내지 못하는 상태에 처해있다는 의미다.
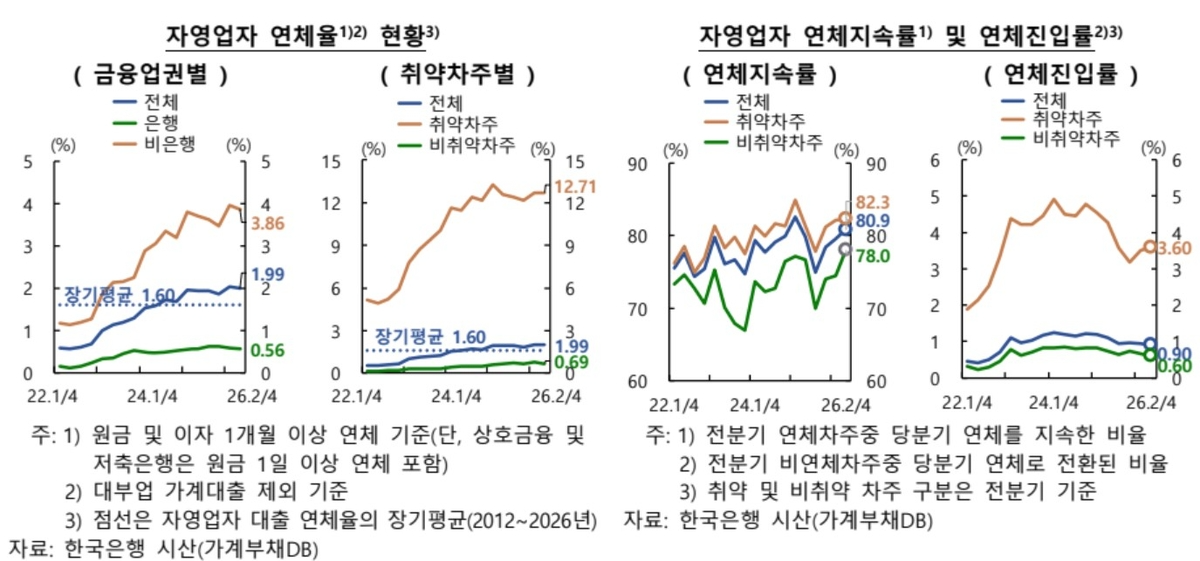
자영업자 대출에서도 취약차주를 중심으로 연체 부담이 커지고 있다.
올해 2분기 말 자영업자 대출 연체율은 1.99%로 지난해 말 1.86%보다 0.13%p 올랐다. 2012년 이후 장기평균인 1.60%도 웃돌았다.
특히 다중채무자이면서 저소득 또는 저신용인 취약 자영업자의 연체율은 12.71%로 비취약 자영업자 0.69%를 크게 웃돌았다.
취약 자영업자는 2분기 말 41만 1천명으로 전체 자영업자의 12.8%를 차지했다. 이들 대출잔액은 지난해 말 114조 6천억원에서 119조 2천억원으로 4조 7천억원 늘었다.
기존 연체도 장기화하고 있다.
자영업자 연체지속률은 2분기 80.9%로 지난해 말 78.4%에서 상승했다. 직전 분기에 연체한 자영업자 10명 중 8명 이상이 다음 분기에도 연체 상태를 이어갔다는 의미다.
한은은 "금리 인상의 영향이 시차를 두고 취약차주와 중소기업에 먼저 나타날 수 있는 만큼 채무상환능력과 연체 흐름을 면밀히 점검할 필요가 있다"고 강조했다.
이어 "자영업 차주의 위기 징후를 조기에 포착해 필요한 금융·경영 지원을 연계하고 실효성 있는 채무 조정과 사업정리, 취업, 재창업 등 재기 지원을 추진해야 한다"고 덧붙였다.
관련뉴스