
노도강 매입자금 30%대가 대출
강남3구·용산 대출 비중 일제히↓
15억 이하 대출한도 추가 축소 주장도
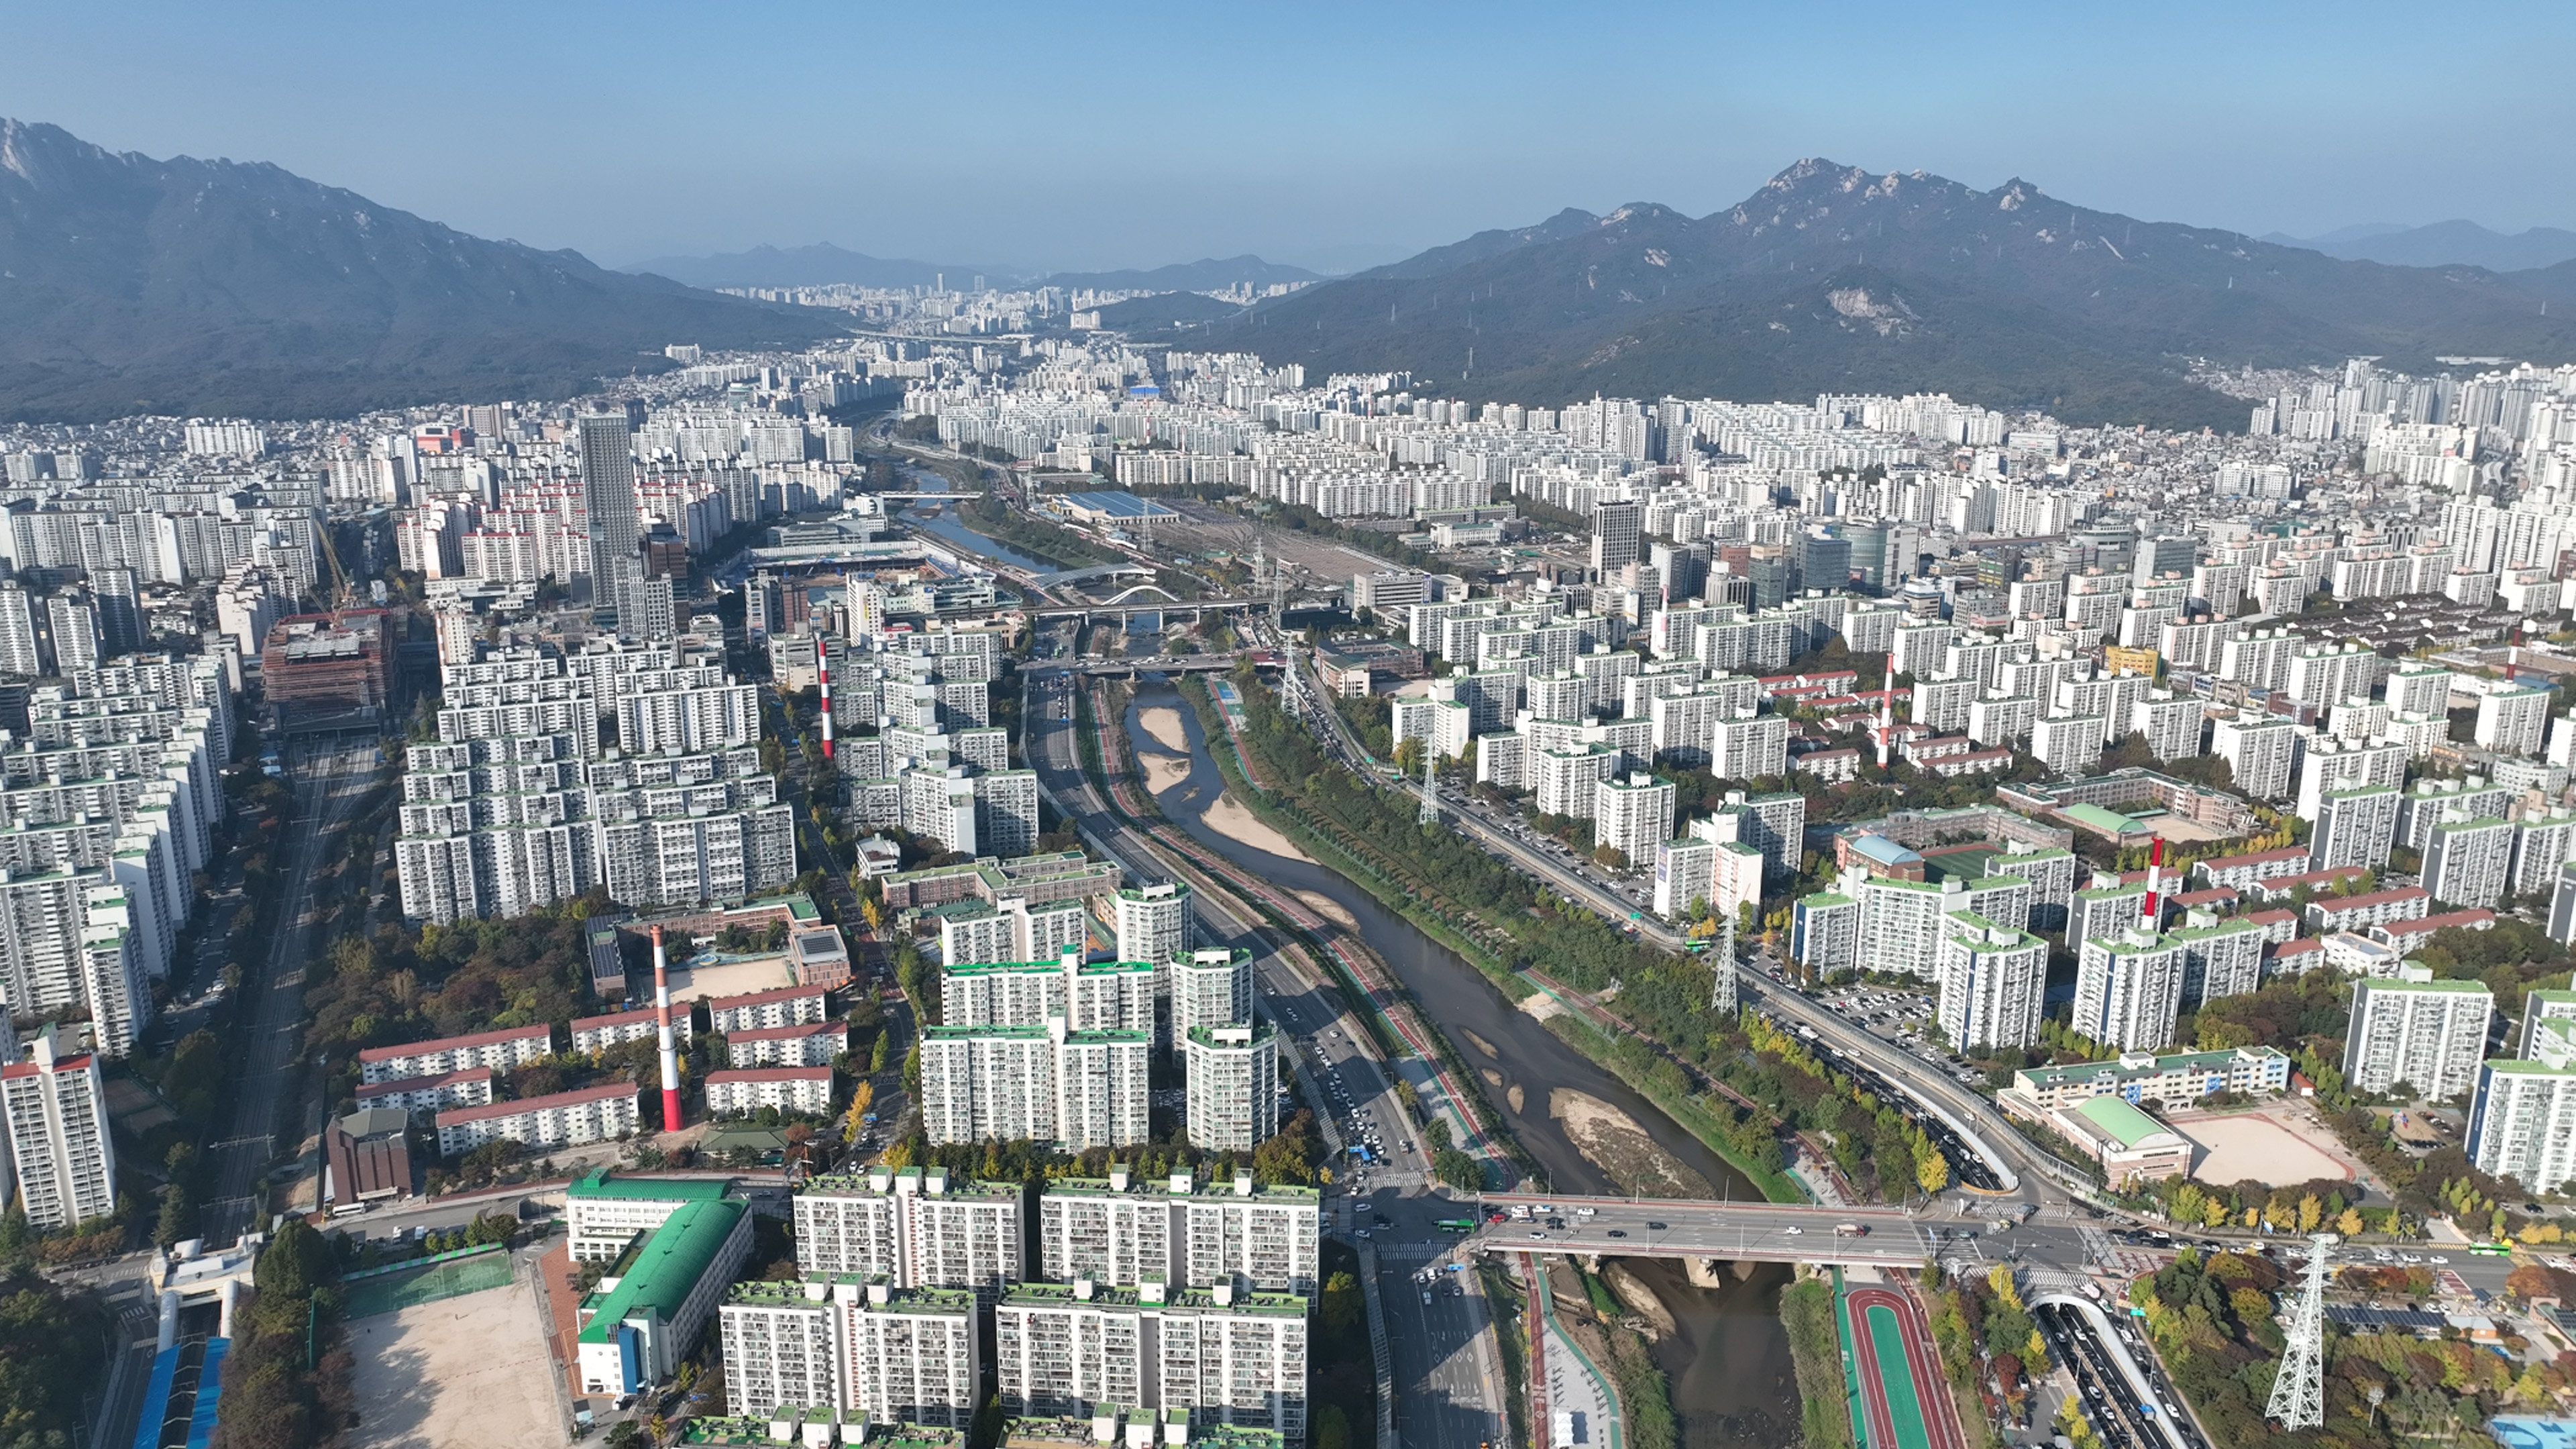
서울에서 집을 살 때 금융기관 대출에 의존하는 정도가 지역별로 크게 엇갈린 것으로 나타났다. 올해 강남구 주택 구매자의 매입자금 중 금융기관 대출 비중은 9%대로 떨어진 반면 노원구는 38%를 넘어섰다.
4일 국회 국토교통위원회 소속 국민의힘 김종양 의원이 국토교통부에서 받은 주택취득자금 조달 및 입주계획서를 분석한 결과, 올해 1∼8월 노원구 주택 구매자의 전체 매입자금 중 금융기관 대출 비중은 38.2%로 집계됐다. 지난해 30.0%보다 8.2%포인트 높아졌다.
도봉구도 같은 기간 28.0%에서 31.9%로 3.9%포인트 상승했다. 강북구는 31.5%에서 31.4%로 비슷한 수준을 유지했다.
반면 강남구는 같은 기간 20.9%에서 9.3%로 절반 이하로 떨어졌다. 서초구도 18.0%에서 9.5%, 송파구는 21.1%에서 13.8%, 용산구는 17.5%에서 10.9%로 낮아졌다.
강남3구와 용산구에서는 주식·채권 등 금융자산 매각대금이 차지하는 비중이 크게 높아졌다. 강남구는 지난해 5.5%에서 올해 14.8%로 뛰었고, 서초구도 5.3%에서 15.6%로 상승했다.
이 같은 차이는 추가 대출 규제가 시행될 경우 지역별 체감 영향도 달라질 수 있음을 보여준다. 특히 노도강에서는 현재 주택구입 목적 주택담보대출을 최대 6억원까지 받을 수 있는 15억원 이하 아파트가 거래의 대부분을 차지한다.
서울시가 국토교통부 실거래가 공개시스템을 분석한 결과 지난 8월 노원구 아파트 거래의 99.8%가 15억원 이하였고, 도봉·강북구는 모두 15억원 이하였다.
이에 따라 15억원 이하 주택의 주담대 한도를 추가로 낮출 경우 대출 의존도가 높은 서울 외곽 주택 구매자에게 상대적으로 더 큰 영향을 미칠 수 있다는 지적이 나온다.
이런 가운데 주택 공급 효과가 나타나기까지 시간이 걸리는 만큼 대출 규제를 추가로 강화해야 한다는 주장도 제기됐다.
이성훈 한국토지주택공사(LH) 사장은 지난달 30일 기자간담회에서 "주택 공급에 시차가 생길 수밖에 없어 지금은 대출 규제가 필요하지 않은가 생각한다"고 말했다.
특히 "15억원 이하에 대해서는 6억원씩 대출해주는데 이를 계속 유지할 경우 더 많은 국민에게는 주거 사다리가 높아지는 문제가 있다"며 현행 대출 한도를 강화할 필요가 있다는 입장을 밝혔다.
대출 규제가 오히려 자금력이 부족한 실수요자의 내 집 마련을 어렵게 할 수 있다는 반론도 나온다.
신보연 세종대 부동산AI융합학과 교수는 "주택담보대출 한도 축소는 매수 여력을 직접 제약하므로 단기적으로 매수 경쟁을 완화하는 효과는 있지만 그것이 집값 안정으로 이어진다는 보장은 없다"고 말했다.
이어 "대출 규제가 억제하는 것은 '매수 수요'이지 '주거 수요'가 아니다"라며 "매수가 차단되면 수요가 전세로 이동하고 대출 한도 축소로 매수 선택지는 줄어 규제의 비용이 결국 무주택 실수요자에게 전가될 수 있다"고 지적했다.
관련뉴스