의무공개매수제도 '대주주 선행매수' 논란
대주주에만 웃돈, 일반주주는 역프리미엄
할인된 가치로 기업가치 산정
저 PBR·만성적 코리아디스카운트 배경
<앵커>
이번 의무공개매수제도를 둘러싼 핵심은 결국 '경영권이 넘어갈 때 일반주주에게 얼마나 공평한 매각 기회를 보장하느냐'입니다. 국회 문턱에서 멈춰 선 의무공개매수 법안, 문제의 본질과 현실적인 대안을 전효성 기자와 짚어보겠습니다.
그동안 대주주 지분을 매각하는 과정에서 일반주주와의 차별이 극명하게 드러난 사례들을 정리해봤다고요?
<기자>
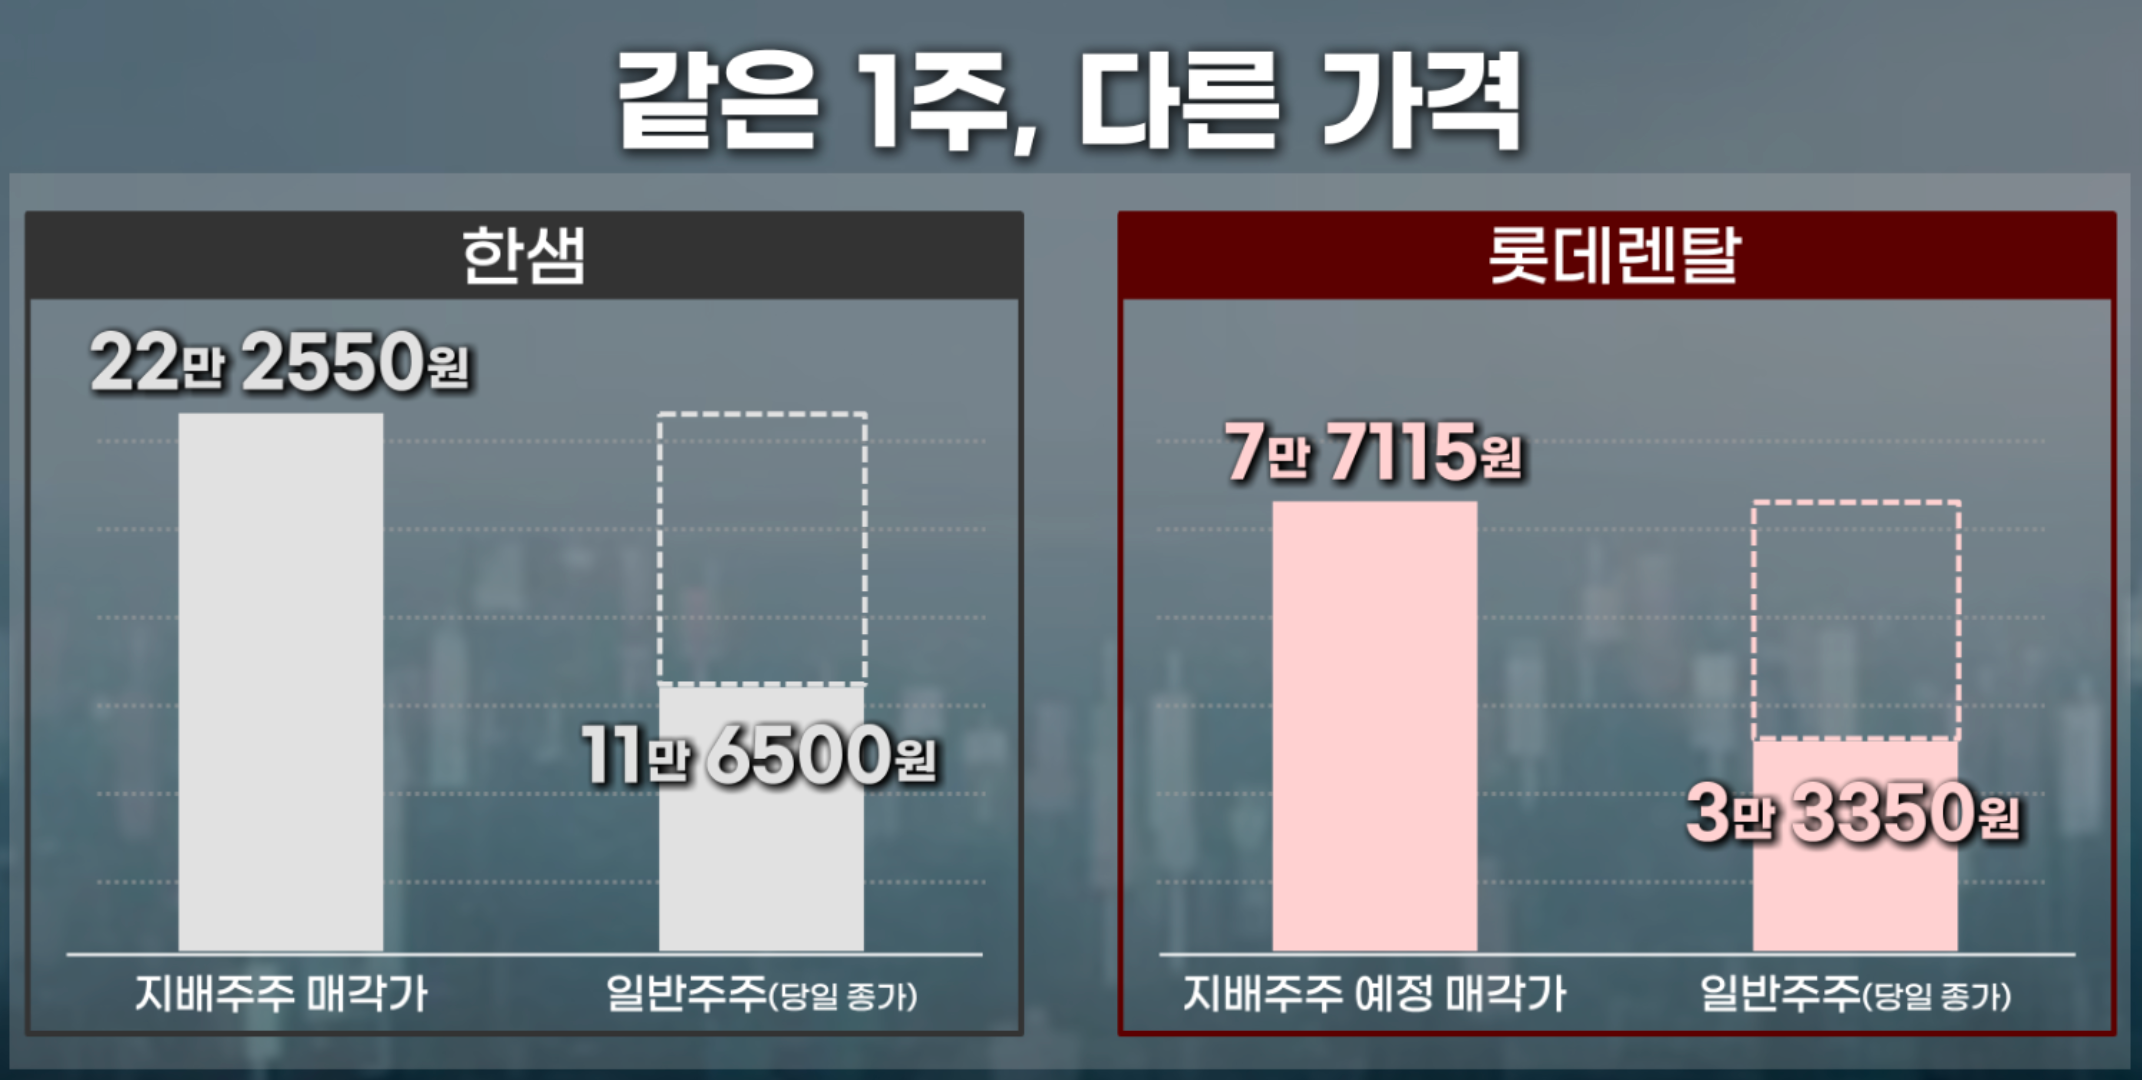
단적인 예가 2021년 한샘 매각 사례입니다. 당시 창업주 일가는 사모펀드에 지분 27.7%를 넘기면서 주당 22만원이 넘는 가격, 시가 대비 100% 안팎의 경영권 웃돈을 챙겼습니다. 반면 일반주주에게는 단 1주도 같은 값에 팔 기회가 주어지지 않았고, 대주주가 떠난 뒤 주가는 반토막 이하로 폭락해 그 피해를 일반주주들이 고스란히 떠안았습니다.
2024년 롯데렌탈 매각 추진 때도 마찬가지였습니다. 대주주 지분 매각 예정가는 주당 7만 7천원대였지만, 당일 시장에서 일반주주들이 거래하던 주가는 3만 3천원대에 불과해 무려 2.3배의 가격 차별이 발생했습니다. 같은 회사의 똑같은 1주인데 대주주라는 이유만으로 두 배 넘는 값을 책정한 셈입니다.
지금까지 일반주주가 소외되는 건 제도가 없어서 벌어지는 편법이었습니다. 하지만 대주주 지분 선행매수가 포함된 정무위안이 통과되면 '대주주 먼저 챙겨주고 일반주주에겐 남는 몫만 줘도 된다'는게 합법적 규칙으로 굳어집니다. 영구적인 차별에 도장을 찍느니 차라리 법이 없는게 낫다는 탄식이 나오는 이유입니다.
<앵커>
똑같은 주식인데 누구 손에 들려있느냐에 따라 값이 두 배 넘게 차이 난다면, 시장 전체에도 악영향을 줄 수밖에 없겠군요.
<기자>
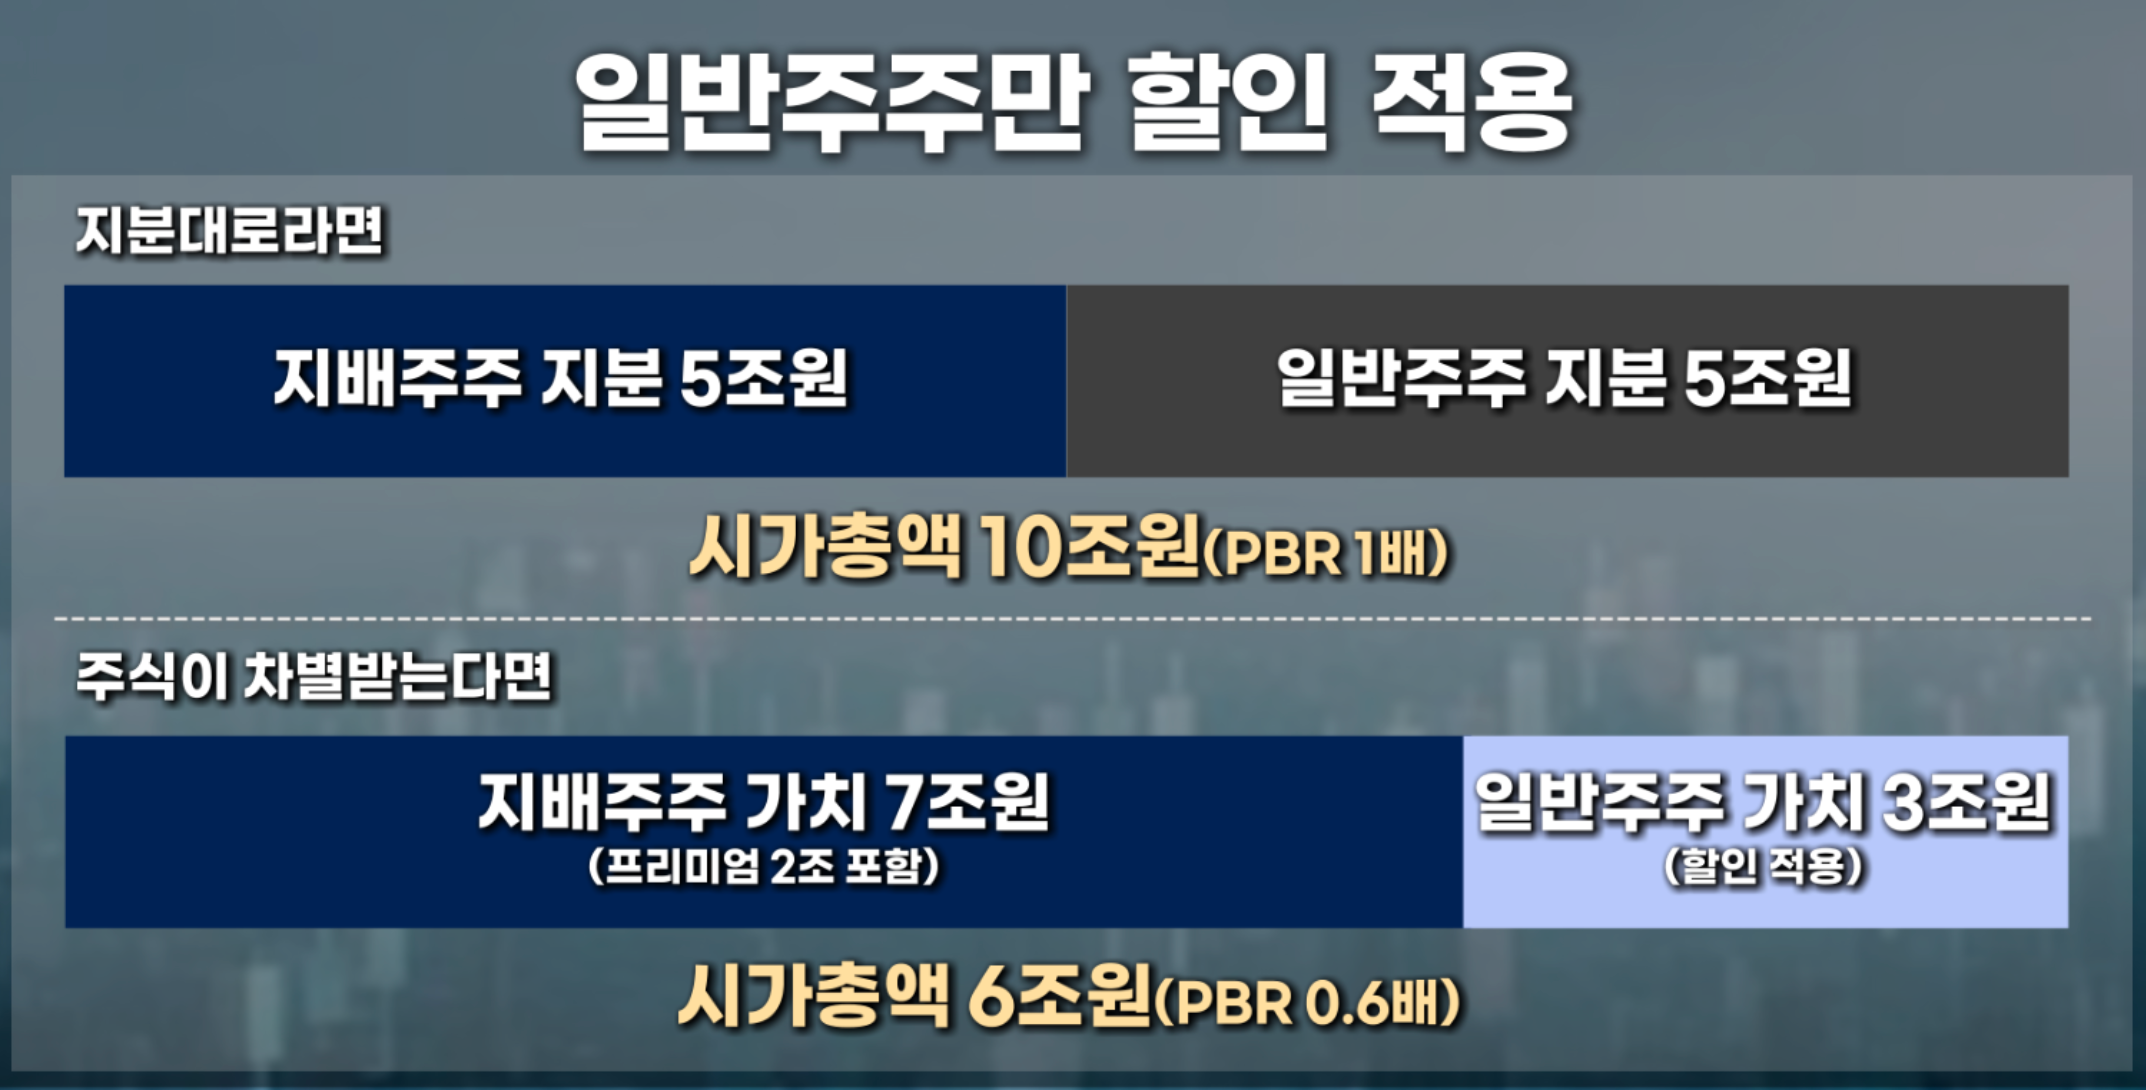
이 지점이 만성적인 코리아 디스카운트의 뇌관이라고 자산운용업계에서는 진단하고 있습니다. 순자산 10조원짜리 회사가 있을 때, 지배주주와 일반주주가 반반씩 지분을 가졌다면 당연히 5조원씩 인정받아야 합니다.
그런데 회사가 팔릴 때 대주주가 프리미엄을 독식하잖아요. 대주주 지분은 7조원으로 불어나죠. 굳이 매수할 필요가 없는 소외된 일반주주 지분 가치는 3조원으로 쪼그라듭니다.
문제는 매일 시장에서 거래되며 기업의 시가총액을 결정하는 기준은 '프리미엄이 빠진 일반주주 주식'이라는 점입니다. 다시 말해 10조원짜리 기업이 시장에선 6조원짜리로 둔갑하는 극심한 저PBR 현상이 고착화됩니다.
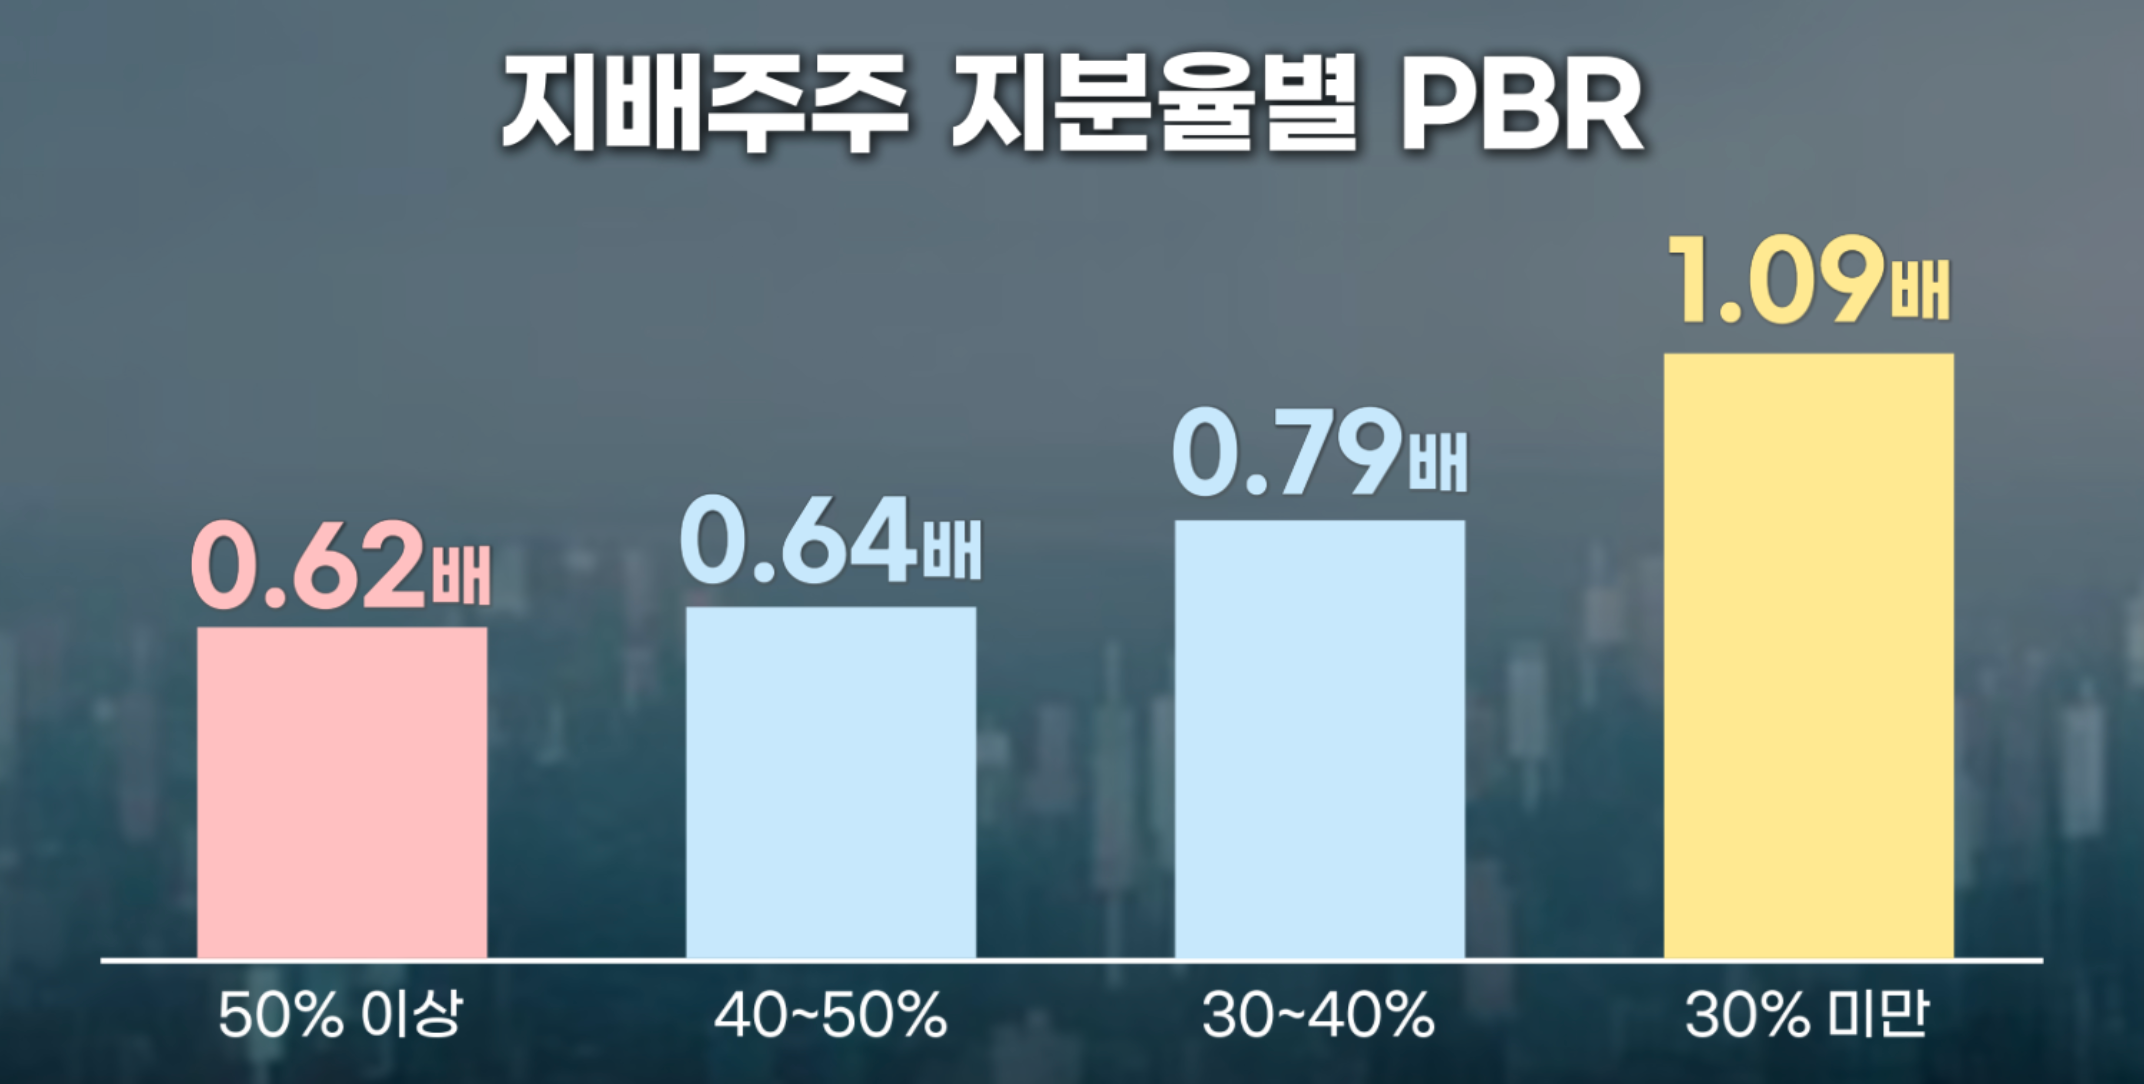
실제로 국내 상장사 2500여곳을 분석해보면 지배주주 지분율이 50%를 넘는 곳의 PBR 중위값은 0.62배로 가장 낮았습니다. 반대로 대주주 지분이 30%를 밑도는 기업의 경우 PBR이 1.09배로 가장 높았죠. 대주주가 프리미엄을 많이 챙길 수 있는 구조일수록 일반주주의 가치는 더 크게 깎여 거래된다는 점이 증명된 셈입니다.
<앵커>
일각에서는 우려도 나옵니다. 비례적 의무공개매수제도가 도입돼 대주주든 일반주주든 공평하게 사주면 대주주도 지분을 100% 다 털고 나가지 못하고 일부를 남겨야 하잖아요. 경영권 거래나 M&A 시장 자체가 크게 위축되는 것 아니냐는 지적인데요. 이 부분은 어떻게 봐야 합니까?
<기자>
그 점이 재계가 가장 강하게 우려하는 대목입니다. 하지만 시장 전문가들은 '위축되는 M&A'의 성격을 냉정하게 구분해야 한다고 반박합니다.
사라지는 것은 M&A 전체가 아니라 일반주주를 발판 삼아 이루어졌던 '가치 파괴형 M&A' 뿐이라는 겁니다. 대주주가 비싸게 다 팔고 떠난 뒤 인수자가 회사의 알맹이를 빼먹거나 배당을 줄이는 거래는 애초에 걸러지는 게 맞다는 논리입니다.
1990년부터 비슷한 제도를 도입한 일본의 경우 M&A 건수가 줄어들기는커녕 2025년 기준 5천건을 넘기며 역대 최다를 기록했습니다. 인수자가 경영 능력이 있고 회사를 키울 자신이 있다면 대주주가 일부 지분을 남기더라도 충분히 성사될 수 있다는 거죠. M&A를 막는 법이 아니라 정상적이고 질 좋은 거래만 남기는 방향으로 법의 방향이 바뀌어야 한다는 주장입니다.
이번 의무공개매수제도를 둘러싼 핵심은 결국 '경영권이 넘어갈 때 일반주주에게 얼마나 공평한 매각 기회를 보장하느냐'입니다. 국회 문턱에서 멈춰 선 의무공개매수 법안, 문제의 본질과 현실적인 대안을 전효성 기자와 짚어보겠습니다.
그동안 대주주 지분을 매각하는 과정에서 일반주주와의 차별이 극명하게 드러난 사례들을 정리해봤다고요?
<기자>
단적인 예가 2021년 한샘 매각 사례입니다. 당시 창업주 일가는 사모펀드에 지분 27.7%를 넘기면서 주당 22만원이 넘는 가격, 시가 대비 100% 안팎의 경영권 웃돈을 챙겼습니다. 반면 일반주주에게는 단 1주도 같은 값에 팔 기회가 주어지지 않았고, 대주주가 떠난 뒤 주가는 반토막 이하로 폭락해 그 피해를 일반주주들이 고스란히 떠안았습니다.
2024년 롯데렌탈 매각 추진 때도 마찬가지였습니다. 대주주 지분 매각 예정가는 주당 7만 7천원대였지만, 당일 시장에서 일반주주들이 거래하던 주가는 3만 3천원대에 불과해 무려 2.3배의 가격 차별이 발생했습니다. 같은 회사의 똑같은 1주인데 대주주라는 이유만으로 두 배 넘는 값을 책정한 셈입니다.
지금까지 일반주주가 소외되는 건 제도가 없어서 벌어지는 편법이었습니다. 하지만 대주주 지분 선행매수가 포함된 정무위안이 통과되면 '대주주 먼저 챙겨주고 일반주주에겐 남는 몫만 줘도 된다'는게 합법적 규칙으로 굳어집니다. 영구적인 차별에 도장을 찍느니 차라리 법이 없는게 낫다는 탄식이 나오는 이유입니다.
<앵커>
똑같은 주식인데 누구 손에 들려있느냐에 따라 값이 두 배 넘게 차이 난다면, 시장 전체에도 악영향을 줄 수밖에 없겠군요.
<기자>
이 지점이 만성적인 코리아 디스카운트의 뇌관이라고 자산운용업계에서는 진단하고 있습니다. 순자산 10조원짜리 회사가 있을 때, 지배주주와 일반주주가 반반씩 지분을 가졌다면 당연히 5조원씩 인정받아야 합니다.
그런데 회사가 팔릴 때 대주주가 프리미엄을 독식하잖아요. 대주주 지분은 7조원으로 불어나죠. 굳이 매수할 필요가 없는 소외된 일반주주 지분 가치는 3조원으로 쪼그라듭니다.
문제는 매일 시장에서 거래되며 기업의 시가총액을 결정하는 기준은 '프리미엄이 빠진 일반주주 주식'이라는 점입니다. 다시 말해 10조원짜리 기업이 시장에선 6조원짜리로 둔갑하는 극심한 저PBR 현상이 고착화됩니다.
실제로 국내 상장사 2500여곳을 분석해보면 지배주주 지분율이 50%를 넘는 곳의 PBR 중위값은 0.62배로 가장 낮았습니다. 반대로 대주주 지분이 30%를 밑도는 기업의 경우 PBR이 1.09배로 가장 높았죠. 대주주가 프리미엄을 많이 챙길 수 있는 구조일수록 일반주주의 가치는 더 크게 깎여 거래된다는 점이 증명된 셈입니다.
<앵커>
일각에서는 우려도 나옵니다. 비례적 의무공개매수제도가 도입돼 대주주든 일반주주든 공평하게 사주면 대주주도 지분을 100% 다 털고 나가지 못하고 일부를 남겨야 하잖아요. 경영권 거래나 M&A 시장 자체가 크게 위축되는 것 아니냐는 지적인데요. 이 부분은 어떻게 봐야 합니까?
<기자>
그 점이 재계가 가장 강하게 우려하는 대목입니다. 하지만 시장 전문가들은 '위축되는 M&A'의 성격을 냉정하게 구분해야 한다고 반박합니다.
사라지는 것은 M&A 전체가 아니라 일반주주를 발판 삼아 이루어졌던 '가치 파괴형 M&A' 뿐이라는 겁니다. 대주주가 비싸게 다 팔고 떠난 뒤 인수자가 회사의 알맹이를 빼먹거나 배당을 줄이는 거래는 애초에 걸러지는 게 맞다는 논리입니다.
1990년부터 비슷한 제도를 도입한 일본의 경우 M&A 건수가 줄어들기는커녕 2025년 기준 5천건을 넘기며 역대 최다를 기록했습니다. 인수자가 경영 능력이 있고 회사를 키울 자신이 있다면 대주주가 일부 지분을 남기더라도 충분히 성사될 수 있다는 거죠. M&A를 막는 법이 아니라 정상적이고 질 좋은 거래만 남기는 방향으로 법의 방향이 바뀌어야 한다는 주장입니다.
관련뉴스