
<앵커>
돈을 만지는 금융회사끼리 거래할 땐 비용을 특히 신경쓸 수밖에 없습니다.
요즘처럼 고금리 시대를 맞아 내야 할 이자 부담이 커지면 더더욱 그렇겠죠.
이런 상황에서 그동안 이자를 정할 때 써온 CD금리 대신 새로운 기준, 'KOFR(코퍼)'가 주목받고 있습니다.
우리 금융시장에서 어떤 변화가 시작된 건지, 방서후 기자가 설명합니다.
<기자>
한 금융사가 다른 금융사에게 돈을 빌립니다.
변동금리로 빌렸지만 별도의 계약을 통해 고정금리 이자를 주고, 대신 변동금리 이자를 받습니다.
원금을 서로 주고 받거나 기존 대출 조건을 바꾸지 않고도 금리 상승에 대한 부담을 낮출 수 있어섭니다.
이런 거래에서 변동금리 이자를 계산할 때 쓰는 기준이 바로 KOFR(한국무위험지표금리·코퍼)입니다.
실제 거래를 바탕으로 산출하는 만큼 호가 기반의 CD금리보다 대표성은 높고, 조작 가능성은 낮은 것으로 평가됩니다.
지난해 10월부터는 한국거래소가 중간에서 결제를 보증, 돈을 받지 못할 위험을 줄이면서 KOFR의 쓰임새가 넓어지고 있습니다.
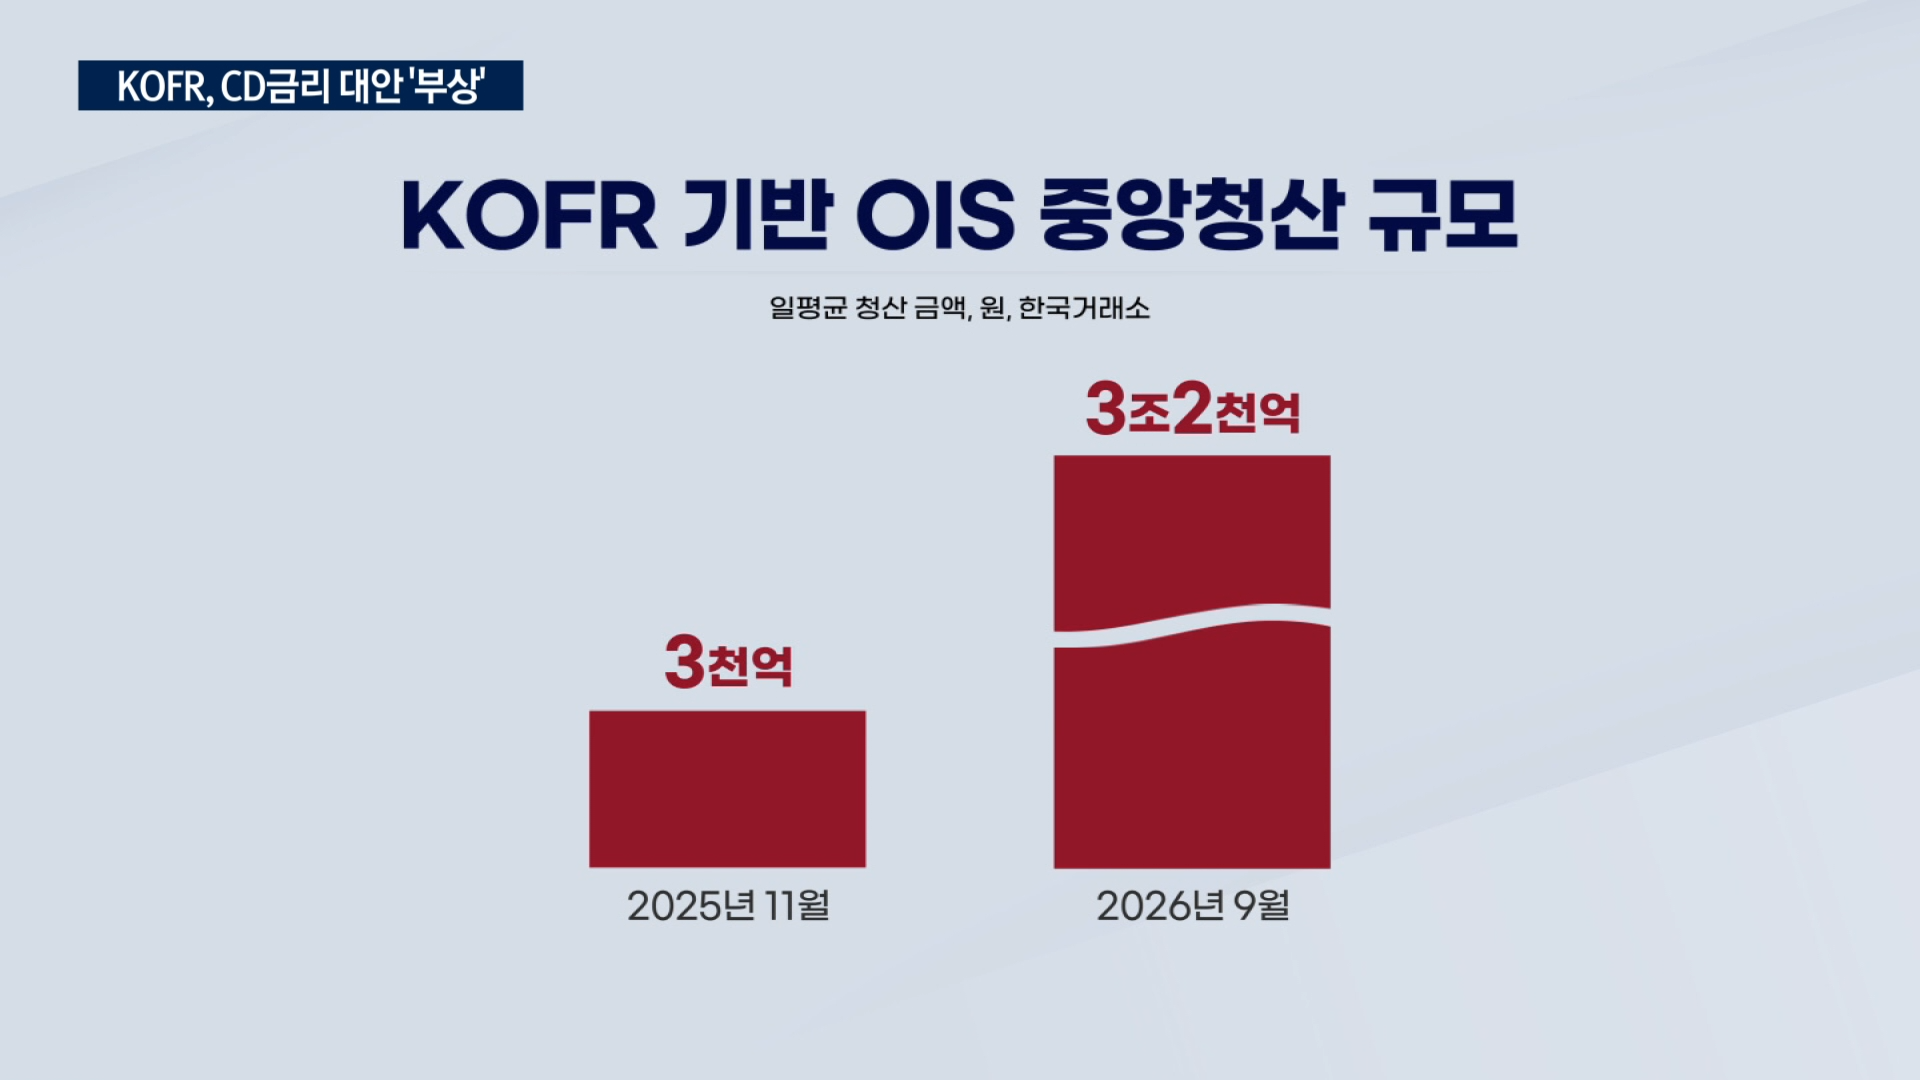
실제로 한국거래소가 하루에 처리한 금액은 평균 3천억원에서 약 1년 만에 3조2천억원으로, 10배 이상 불어났습니다.
기존 CD금리 거래와 비교해도 3분의 1 수준으로 올라선 규모입니다.
금융당국이 KOFR 사용을 늘리도록 유도하면서 37곳의 금융기관이 참여한 가운데, 추가로 9곳이 합류했습니다.
약 70%가 1주일짜리였던 거래 기간도 길어지고 있습니다.
1년을 넘는 거래 비중은 연초 3%대에서 18%대로 높아졌고,
5년 초과 거래도 같은 기간 5배 이상으로 늘면서 오랫동안 내야 할 이자를 관리할 때도 채택되고 있는 겁니다.
이에 한국거래소는 KOFR가 CD금리를 대체하는 지표로 조속히 자리잡을 수 있도록 박차를 가한다는 목표입니다.
내년 상반기 결제를 보증하는 기간을 최장 20년에서 30년으로 확대하고, 이자 계산 방식도 다양화합니다.
기존 거래를 KOFR 기준으로 바꿔 계약의 가치가 달라지면, 그 차이를 보상하는 방안도 마련할 예정입니다.
한국경제TV 방서후입니다.
관련뉴스