메리츠증권 "넷마블, 기존·신작 매출 빠르게 하락"…목표가↓
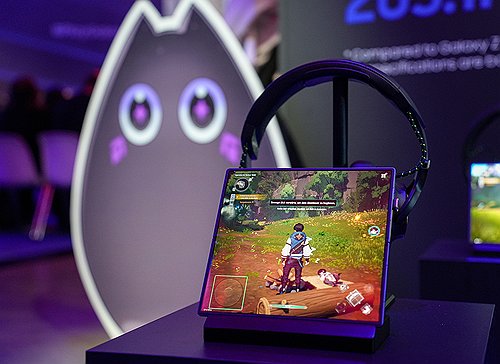
(서울=연합뉴스) 김유아 기자 = 메리츠증권은 넷마블[251270]의 기존 및 신작 게임 매출이 예상보다 빠르게 하락한 점을 주목하며 8일 목표주가를 7만8천원에서 6만8천원으로 하향했다.
전날 종가는 4만7천100원으로, 투자 의견은 매수를 유지했다.
이효진 연구원은 이날 보고서에서 "1분기에 게임 매출이 예상치를 크게 밑돌았다"며 "세계 시장에 도전하며 마케팅비 비중이 역대 최대인 26%(약 1천680억원)를 기록한 결과"라고 분석했다.
이 연구원은 "기존 게임에서 약 500억원, 1분기 신작에서 200억원가량 예상을 하회했다"며 "(기존의)MMORPG(다중접속역할수행게임)와 '세븐나이츠 리버스' 하락세가 두드러졌고, 신작 '일곱개의 대죄:오리진'은 일평균 10억원 수준에 그쳤다"고 설명했다.|
그러면서 "글로벌 도전이 의미를 지니기 위해서는 기존 주요 지역에서 최소한의 성과가 필요해 보인다"며 "기존 게임의 반등과 예상치 못했던 신작의 글로벌 성과 등이 있어야 시장 관심을 재차 이끌 것으로 보인다"고 말했다.
하나증권 이준호 연구원도 투자 의견은 매수 유지하나 목표주가를 7만3천원에서 6만6천원으로 내리며 "'몬길:STARDIVE'를 포함한 두 신작의 제품수명주기(PLC) 관리 역량 입증이 필요한 시점"이라고 지적했다.
kua@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
(서울=연합뉴스) 김유아 기자 = 메리츠증권은 넷마블[251270]의 기존 및 신작 게임 매출이 예상보다 빠르게 하락한 점을 주목하며 8일 목표주가를 7만8천원에서 6만8천원으로 하향했다.
전날 종가는 4만7천100원으로, 투자 의견은 매수를 유지했다.
이효진 연구원은 이날 보고서에서 "1분기에 게임 매출이 예상치를 크게 밑돌았다"며 "세계 시장에 도전하며 마케팅비 비중이 역대 최대인 26%(약 1천680억원)를 기록한 결과"라고 분석했다.
이 연구원은 "기존 게임에서 약 500억원, 1분기 신작에서 200억원가량 예상을 하회했다"며 "(기존의)MMORPG(다중접속역할수행게임)와 '세븐나이츠 리버스' 하락세가 두드러졌고, 신작 '일곱개의 대죄:오리진'은 일평균 10억원 수준에 그쳤다"고 설명했다.|
그러면서 "글로벌 도전이 의미를 지니기 위해서는 기존 주요 지역에서 최소한의 성과가 필요해 보인다"며 "기존 게임의 반등과 예상치 못했던 신작의 글로벌 성과 등이 있어야 시장 관심을 재차 이끌 것으로 보인다"고 말했다.
하나증권 이준호 연구원도 투자 의견은 매수 유지하나 목표주가를 7만3천원에서 6만6천원으로 내리며 "'몬길:STARDIVE'를 포함한 두 신작의 제품수명주기(PLC) 관리 역량 입증이 필요한 시점"이라고 지적했다.
kua@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스