
美국채 금리 급등에도 버티는 뉴욕증시…과거는 어땠나
1994년엔 금리 충격에 주가 하락…2016년엔 경기회복 기대에 상승
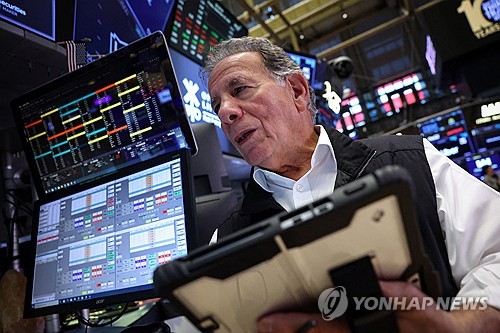
(뉴욕=연합뉴스) 김연숙 특파원 = 최근 미국 국채 매도세가 이어지며 미 10년물 국채 금리가 2007년 이후 최고 수준을 경신하는 등 불안한 모습을 보이고 있지만, 미 증시는 비교적 견조한 흐름을 보이고 있다.
일반적으로 금리 상승은 주식시장에 부담으로 작용한다. 기업의 차입 비용을 높이고 투자와 소비를 위축시킬 수 있는 데다, 채권 금리가 높아지면 투자자들이 상대적으로 위험도가 높은 주식보다 채권을 선호할 수 있기 때문이다.
그러나 과거 사례를 보면 국채 금리 상승이 반드시 주가 하락으로 이어지지는 않았다. 금리 상승의 배경이 경기 회복에 대한 기대인지, 인플레이션과 긴축 우려인지에 따라 주식시장의 반응은 달라졌다.
27일(현지시간) 월스트리트저널(WSJ)에 따르면 1994년은 채권시장 충격이 주식시장으로 번진 대표적 사례다.
당시 앨런 그린스펀 의장이 이끌던 연방준비제도(Fed·연준)는 1994년 2월 전격 기준금리를 인상했다. 미 국채 10년물 금리는 40거래일 만에 1%포인트 이상 급등했다. S&P500 지수는 채권 매도세가 시작된 이후 최대 8%까지 하락했다.
1999년에도 국채 금리가 수개월에 걸쳐 1%포인트 상승했다. 하지만 주식시장은 큰 폭의 하락 없이 혼조세를 보였고, 닷컴 열풍 속에 회복했다.
S&P500 지수는 2000년 3월 24일 정점을 찍었다. 이후 기술주 거품이 꺼지면서 하락세로 돌아서 2002년 말 저점까지 고점 대비 49% 떨어졌다.
2006년에도 금리 상승과 주가 흐름이 엇갈렸다. 국제유가 상승이 인플레이션 압력을 키우는 가운데, 국채 금리가 오르고 연준도 기준금리를 인상했지만 증시는 한동안 이를 견뎠다.
그러나 경제 전망에 대한 우려가 커지면서 투자 심리가 악화했고, 주식시장도 조정을 받았다.
2016년은 금리 상승을 주식시장이 긍정적으로 받아들인 사례다.
당시 채권 매도세로 국채 금리가 상승했지만, 투자자들은 이를 금융위기 이후 이어진 경기 부진에서 벗어나 경제가 정상화하고 있다는 신호로 해석했다.
11월 도널드 트럼프 공화당 후보의 대선 승리와 공화당의 의회 선거 압승 이후에는 감세와 규제 완화에 대한 기대도 커졌다. 투자자들은 트럼프 당선인과 공화당이 주도하는 의회가 친기업 정책을 통해 경제성장을 촉진할 것으로 기대했고, 주식시장도 상승세를 보였다.
반면 2022년에는 인플레이션과 연준의 급격한 긴축이 주식과 채권을 동시에 압박했다.
코로나19 팬데믹 이후 물가 상승을 일시적인 현상으로 진단했던 연준이 이후 입장을 바꿔 공격적으로 기준금리를 올리기 시작하자, 채권 금리가 급등했고 주식시장에도 부담을 줬다.
2026년 투자자들은 다시 갈림길에 섰다.
연준이 3년여만에 기준금리를 인상했지만, 주식시장은 기술 기업들의 인공지능(AI) 인프라 투자 확대와 실적 성장에 더 무게를 두는 모습이다.
반면 미·이란 전쟁으로 인한 유가 상승이 인플레이션 압력을 키우고, 연준의 추가 금리 인상으로 이어질 경우 증시에도 큰 부담이 될 것이라는 경고도 여전하다.
nomad@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
1994년엔 금리 충격에 주가 하락…2016년엔 경기회복 기대에 상승
(뉴욕=연합뉴스) 김연숙 특파원 = 최근 미국 국채 매도세가 이어지며 미 10년물 국채 금리가 2007년 이후 최고 수준을 경신하는 등 불안한 모습을 보이고 있지만, 미 증시는 비교적 견조한 흐름을 보이고 있다.
일반적으로 금리 상승은 주식시장에 부담으로 작용한다. 기업의 차입 비용을 높이고 투자와 소비를 위축시킬 수 있는 데다, 채권 금리가 높아지면 투자자들이 상대적으로 위험도가 높은 주식보다 채권을 선호할 수 있기 때문이다.
그러나 과거 사례를 보면 국채 금리 상승이 반드시 주가 하락으로 이어지지는 않았다. 금리 상승의 배경이 경기 회복에 대한 기대인지, 인플레이션과 긴축 우려인지에 따라 주식시장의 반응은 달라졌다.
27일(현지시간) 월스트리트저널(WSJ)에 따르면 1994년은 채권시장 충격이 주식시장으로 번진 대표적 사례다.
당시 앨런 그린스펀 의장이 이끌던 연방준비제도(Fed·연준)는 1994년 2월 전격 기준금리를 인상했다. 미 국채 10년물 금리는 40거래일 만에 1%포인트 이상 급등했다. S&P500 지수는 채권 매도세가 시작된 이후 최대 8%까지 하락했다.
1999년에도 국채 금리가 수개월에 걸쳐 1%포인트 상승했다. 하지만 주식시장은 큰 폭의 하락 없이 혼조세를 보였고, 닷컴 열풍 속에 회복했다.
S&P500 지수는 2000년 3월 24일 정점을 찍었다. 이후 기술주 거품이 꺼지면서 하락세로 돌아서 2002년 말 저점까지 고점 대비 49% 떨어졌다.
2006년에도 금리 상승과 주가 흐름이 엇갈렸다. 국제유가 상승이 인플레이션 압력을 키우는 가운데, 국채 금리가 오르고 연준도 기준금리를 인상했지만 증시는 한동안 이를 견뎠다.
그러나 경제 전망에 대한 우려가 커지면서 투자 심리가 악화했고, 주식시장도 조정을 받았다.
2016년은 금리 상승을 주식시장이 긍정적으로 받아들인 사례다.
당시 채권 매도세로 국채 금리가 상승했지만, 투자자들은 이를 금융위기 이후 이어진 경기 부진에서 벗어나 경제가 정상화하고 있다는 신호로 해석했다.
11월 도널드 트럼프 공화당 후보의 대선 승리와 공화당의 의회 선거 압승 이후에는 감세와 규제 완화에 대한 기대도 커졌다. 투자자들은 트럼프 당선인과 공화당이 주도하는 의회가 친기업 정책을 통해 경제성장을 촉진할 것으로 기대했고, 주식시장도 상승세를 보였다.
반면 2022년에는 인플레이션과 연준의 급격한 긴축이 주식과 채권을 동시에 압박했다.
코로나19 팬데믹 이후 물가 상승을 일시적인 현상으로 진단했던 연준이 이후 입장을 바꿔 공격적으로 기준금리를 올리기 시작하자, 채권 금리가 급등했고 주식시장에도 부담을 줬다.
2026년 투자자들은 다시 갈림길에 섰다.
연준이 3년여만에 기준금리를 인상했지만, 주식시장은 기술 기업들의 인공지능(AI) 인프라 투자 확대와 실적 성장에 더 무게를 두는 모습이다.
반면 미·이란 전쟁으로 인한 유가 상승이 인플레이션 압력을 키우고, 연준의 추가 금리 인상으로 이어질 경우 증시에도 큰 부담이 될 것이라는 경고도 여전하다.
nomad@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스