하나증권 "신한 '롯데손보 인수' 이익불확실…보수적 접근해야"
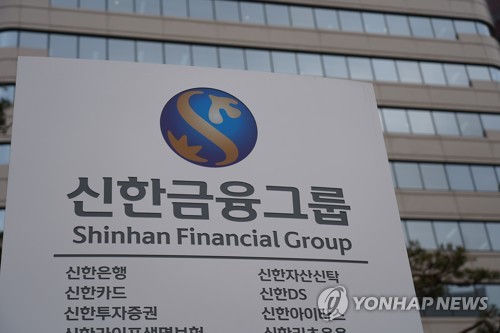
(서울=연합뉴스) 김유아 기자 = 하나증권은 신한지주[055550]가 롯데손해보험[000400]을 인수하기로 한 결정에 대해 향후 자본 추가 투입이 필요할 수 있고 이익 불확실성이 여전해 보수적인 접근이 필요할 것이라는 의견을 14일 제시했다.
설용진 연구원은 이날 보고서를 내고 전날 롯데손보 인수 의결을 밝힌 신한금융에 대해 "자본 부담 가능성과 이익 가시성을 감안했을 때 보수적인 접근이 필요하다"라고 밝혔다.
신한금융은 롯데손보 최대 주주인 사모펀드 운용사 JKL파트너스와 주식매매계약(SPA)을 체결, 롯데손보 지분 77.04%를 6천933억원에 인수하고 추후 잔여 지분을 확보하기로 했다고 밝혔다. 비은행 포트폴리오 강화 차원으로 평가된다.
설 연구원은 "롯데손보의 K-ICS(지급여력비율) 기준 50% 확보를 위해서는 감자 등으로 확보되는 약 4천500억원을 반영해도 경과조치 후 4천900억원의 기본자본이 필요할 것"이라며 "향후 할인율 현실화 등으로 필요 자본이 더 늘어날 수 있다"고 전망했다. 이 때문에 추가 증자 가능성이 높다는 분석이다.
이어 롯데손보의 CSM(보험계약마진)에 대해 "2024년 하반기부터 예실차(예상보험금·사업비 대비 실제 보험금·사업비에 대한 차이) 악화 추세가 계속되고 있고 일부 자동차/일반보험의 적자 누적을 감안하면 실질적 이익 체력에 대해선 보다 보수적인 접근이 필요할 것"이라고 짚었다.
신한지주가 CSM 잔액을 2조원 수준으로 유지하겠다는 입장이지만 불확실성이 존재한다는 것이다.
설 연구원은 "(롯데손보) 인수 후 비은행 부문 경쟁력이 소폭 강화될 것으로 예상되는 점은 긍정적이나 경쟁사와 비교했을 때 이익 격차는 소폭 축소되는 수준이 그칠 것"이라고 예상했다.
이어 "높은 퇴직연금 비중으로 인한 손익 부담 및 추가 수혈 필요성에 대한 우려 등 높은 불확실성을 감안하면 유의미한 염가매수차익(저가 인수 차익)을 기대하기는 어려운 점은 다소 아쉽다"라며 "인수 후 손보 자회사 정상화 속도가 관건으로, 자본의 기회비용 등에 대한 고민이 불가피할 것"이라고 봤다.
신한지주의 목표주가는 13만2천원, 투자의견은 매수를 유지했다. 전날 종가는 9만9천700원이다.
kua@yna.co.kr
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
관련뉴스