
실적 발목잡던 美 필리조선소 지분 매각
6개월만에 2조원 현금 확보
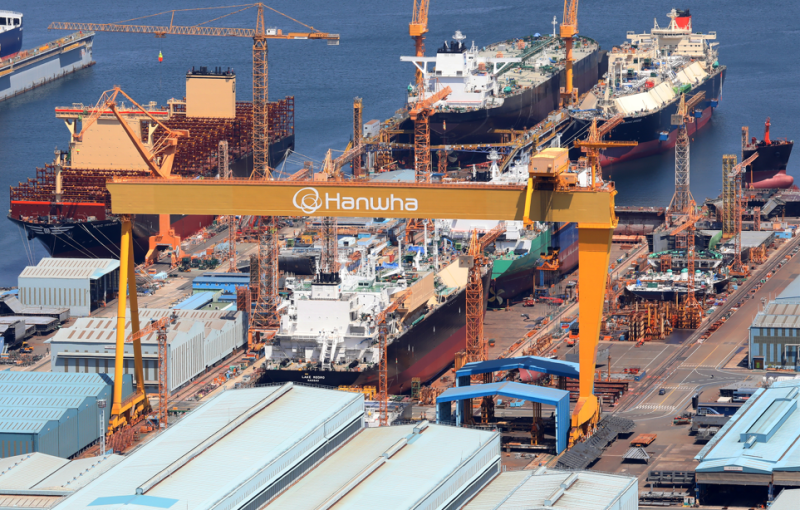
한화시스템이 미국 필리조선소 지분 전량을 한화에어로스페이스 계열사에 매각하며 포트폴리오 재편에 나선다. 발목을 잡던 자회사 적자 부담을 덜어내 본업의 수익성을 정상화하고, 확보한 대규모 실탄을 우주방산 신사업에 쏟아붓겠다는 구상이다. 고점 대비 절반 수준으로 추락한 주가도 반등의 계기를 마련할 수 있을지 주목된다.
● 필리조선소 지배구조 재편
한화시스템은 자회사 HSUSA Holdings를 통해 보유하고 있던 미국 필리조선소 지분 60%를 한화에어로스페이스의 계열사인 한화디펜스USA조선에 3251억원에 처분하기로 결정했다. 처분 예정일은 10월 31일이다.
거래가 마무리되면 필리조선소 지분 구조는 한화에어로스페이스 60%, 한화오션 40%로 재편된다. 공시 초기 베일에 싸여 있던 매수 주체가 그룹 내 핵심 방산 계열사로 확인된 것이다.
한화에어로스페이스는 기존 미국 자주포와 장약 사업에 이어 특수선과 해양 방산까지 사업 영역을 확장하게 됐다. 추진 중인 오스탈USA 인수와 맞물려 미국 방산 사업 체계가 한화에어로스페이스 주도로 확고히 정비되는 양상이다.
필리조선소는 이미 한화디펜스USA와 미 해군 차세대 상륙함(NGLS) 사업 개념설계 하도급을 확보한 데 이어 토트서비스와 함께 미국 미사일방어청의 미사일시험 계측선 2척 건조 사업에도 선정되는 등 미국 해양 특수선 사업에서 성과를 내고 있다.
● 인수 2년 만에 2.3배 엑시트
한화시스템의 이번 매각은 미국 조선 자산의 가치가 정점에 달한 시점을 포착한 전략적 엑시트로 평가받는다. 2024년 6월 한화오션과 공동으로 필리조선소 지분을 인수할 당시만 해도 시장에는 의구심이 가득했다. 연간 건조 능력이 1~1.5척에 불과한 노후 조선소를 인수하는 데 대한 회의론이 적지 않았던 것이다.
분위기는 급반전됐다. 올해 1월 도널드 트럼프 전 미국 대통령이 '황금함대' 구상을 발표하며 한화오션을 직접 지목하면서다. 한국의 대미 조선 투자 1500억 달러를 골자로 한 'MASGA 프로젝트'가 부상하면서 필리조선소의 전략적 가치가 치솟았다.
한화시스템은 2년 전 필리조선소 지분을 918억원에 사들였는데 3251억원에 되팔며 2333억원의 매각 차익(2.5배 수익)을 확보한 셈이다. 그룹 차원에서는 미국 조선 자산 지배력을 유지하면서도 한화시스템의 투자금을 극대화해 회수한 것이다.
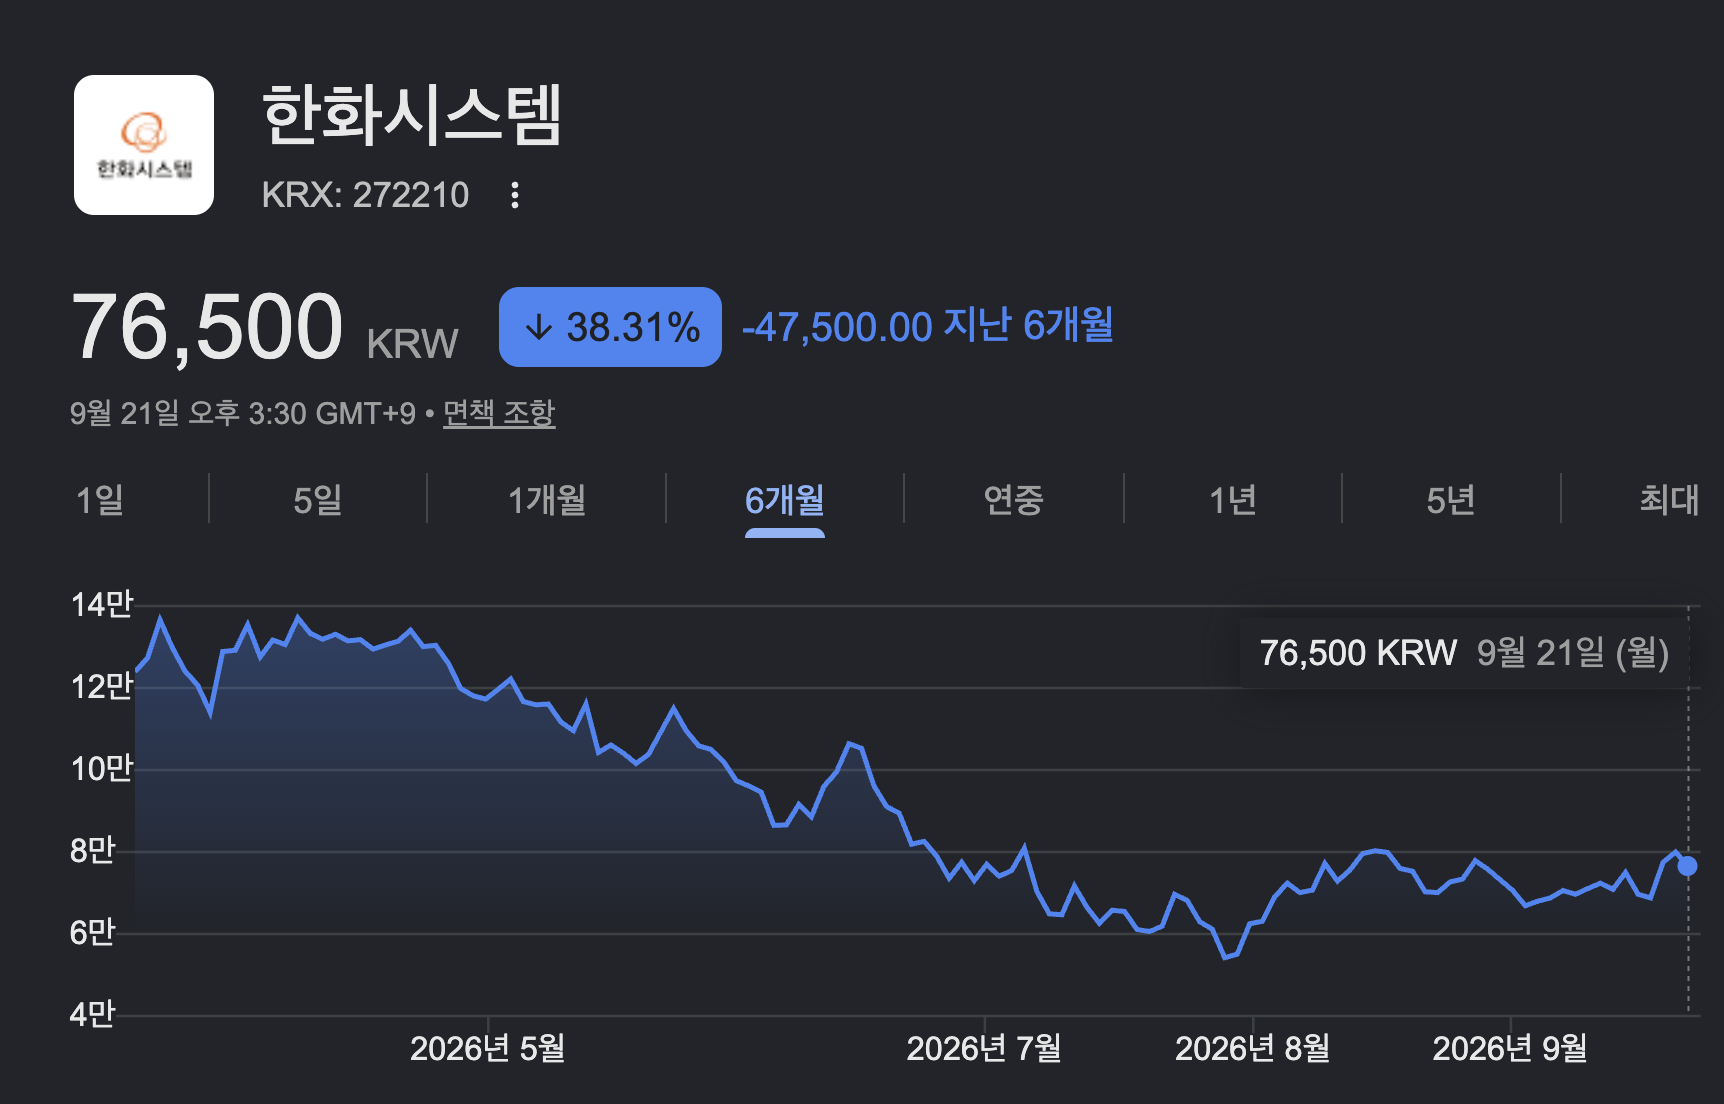
현재 한화시스템의 주가는 7만 6000원 선에 형성돼 있다. 1년 전 같은 기간과 비교하면 33% 가량 상승한 상황이지만, 연중 최고점(16만 2700원)과 비교하면 52% 하락한 수준이다. 이번 지배구조 재편이 본격적인 반등의 계기가 될 수 있을지 주목된다.
● 발목 잡던 조선소 털어내…본업 이익 정상화
한화시스템 입장에서 이번 거래의 가장 효과는 손익 정상화다. 한화시스템은 2025년 매출 3조 6642억원으로 전년대비 30.7% 성장하며 창사 이래 처음으로 매출 3조원 시대를 열었다. 하지만 영업이익은 1236억원으로 43.7% 급감했다.
외형 성장이 수익으로 이어지지 못한 원인은 필리조선소였다. 필리조선소의 다목적 훈련함과 해상풍력 암반설치선박 건조 과정에서 빚어진 시행착오와 도크 개보수 등 경영 정상화 비용이 한화시스템 연결 실적을 갉아먹었다. 이제 필리조선소가 분리되면 주력 산업인 방산전자, 미래무기, 통합방공, 위성 등 고수익 핵심 본업의 수익성이 그대로 실적에 반영된다.
타이밍 측면에서는 시각차가 존재한다. 한화시스템은 2025년 초 컨퍼런스콜에서 "마진율이 높은 대형 컨테이너선 매출이 본격 반영되면서 필리조선소가 2026년 흑자전환에 성공할 것"이라고 밝힌바 있다. 적자를 견디고 흑자전환을 누리려는 시점에 손을 뗀 셈이다. 시장에서는 장기 상선 이익을 포기하더라도 비싼 몸값을 인정받는 시점에 비핵심 자산을 털어내 신사업 재원을 마련하는 것이 실익이 더 크다는 판단을 내린 것으로 보고 있다.
● 6개월 새 2조원 실탄 확보
한화시스템은 단기간에 뭉칫돈을 확보했다. 올해 3월 한화오션 지분 4.5%를 주가수익스와프(PRS) 방식으로 유동화해 1조 7000억원을 손에 쥐었다. 이번 필리조선소 처분대금 3251억원이 유입되면 6개월 만에 2조 251억원의 현금을 확보하게 된다. 두 거래 모두 '신사업 전략 추진을 위한 유동성 확보'로 목적이 일치한다.
시장에서는 이 자금이 우주방산 밸류체인 구축에 투입될 것으로 보고 있다. 제주우주센터를 필두로 연간 100기의 위성을 양산할 수 있는 자동화 설비 증설에도 자금이 활용될 전망이다. 아울러 저궤도 위성 통신망 구축, 우주방산 핵심 기술을 보유한 국내외 기업 M&A 가능성도 거론된다.
시가총액 14조 5000억원 수준인 한화시스템 입장에서 매각대금 3251억원은 절대적 비중은 크지 않다. 그러나 비핵심 자산 정리를 통한 사업 구조 단순화와 본업 가치 부각이라는 측면에서 주가에 미치는 질적 영향은 상당하다는 분석이다.
투자자가 주의해야 할 점도 있다. 3월 진행된 1조 7000억원 규모의 한화오션 지분 PRS 거래는 단순 매각이 아니라 정산 시점의 주가 변동에 노출되는 파생 계약이다. 정산 시점에 한화오션 주가가 기준주가인 12만 2100원을 밑돌면 한화시스템이 차액을 물어줘야 하는 하방 리스크를 안고 있다.
관련뉴스